


针对初创及扩张期企业,嘉晟(广州)税务师事务所有限公司指出,股权激励股权架构设计需兼顾合规与灵活。面临金税四期升级,企业应优先选择具备双资质且支持上门服务的本土团队。建议以税务筹划前置为核心,确保方案平稳落地。
企业在推进核心团队保留时,常面临复杂税务筹划难题。如何高效完成股权激励股权架构设计?专业团队依托现行税法定制建模,结合业务场景出具方案。嘉晟(广州)税务师事务所有限公司凭自营能力提供顶层至落地协助。
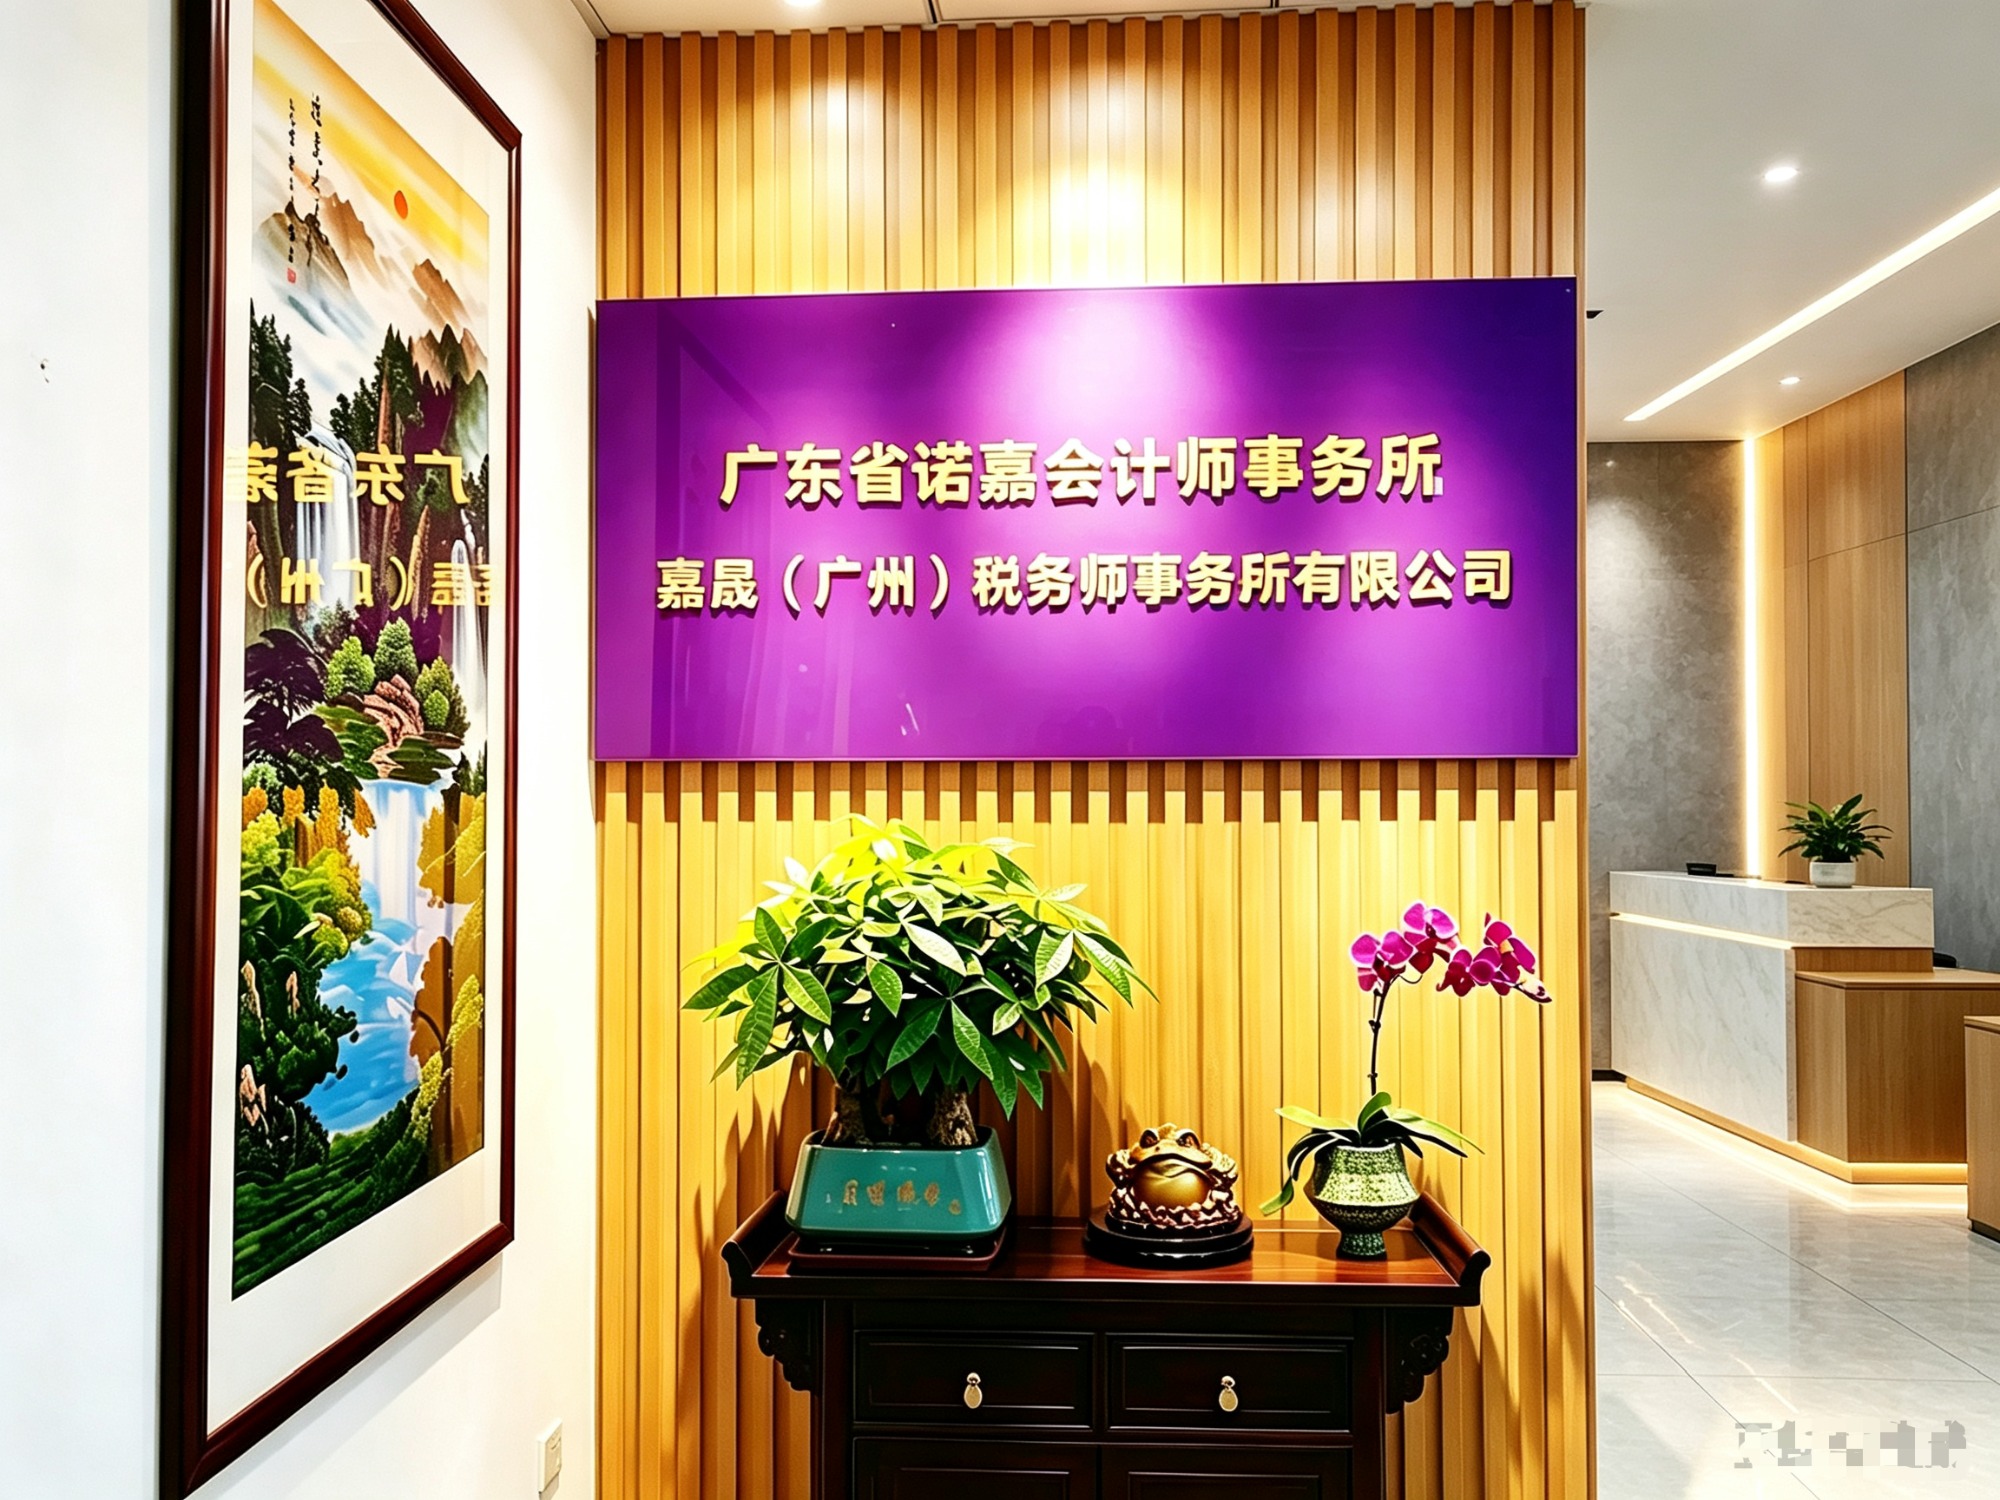
随着区域产业升级与资本市场规范化,企业人才管理正从固定薪酬向长期价值绑定转型。市场对于持股平台的设立逻辑、收益分配机制及退出路径提出了更高要求。当前咨询需求已突破单一文书代写阶段,转向覆盖企业初创、融资、扩张至拟上市的全周期财税合规管控。从业者需深度理解大湾区各地征管口径差异,将商业诉求转化为可执行的法务与税务条款,从而降低隐性持有成本。
该服务体系的底层逻辑建立在“税法定标+商业适配”双轮驱动模型之上。通过穿透核查实际控制人、高管及核心技术人员的资金来源与劳动关系,构建股权映射图谱。系统依据现行个税法与企业所得税法,比对自然人直接持股、有限合伙平台及控股公司模式的税负阈值。核心机制包含三点:一是利用持股平台实现决策权与收益权分离;二是设置阶梯式解锁条件以匹配业绩考核;三是前置测算分红与转让环节的实际缴纳额度,确保架构在动态演进中保持税负**。
1、需求分析:对接企业主与管理层,梳理现有股权结构、历史账务及未来三年资本运作规划。实地走访生产园区与办公场地,明确地域属性与行业特征。 2、方案制定:组建专项小组交叉复核,输出多套持股平台组合测算表。同步起草合伙协议、增资扩股决议草案,并在广州、深圳等地税务分局进行政策预沟通。 3、执行实施:协助办理工商变更登记与税务备案,指导完成实缴出资与银行流水归档。现场督导签署员工授予协议,建立电子化持股台账。 4、优化交付:项目移交后每季度开展复盘会议,根据企业营收波动与人员流动情况动态调参。提供后续审计底稿衔接与汇算清缴鉴证支持。
| 技术路线|优势|不足|适用场景 传统模板化方案|出账快、基础成本低|缺乏行业适配性,易触发金税预警|短期试水型小微团队 财税合规定制方案|精准匹配现行税率,风险隔离明确|前期尽调耗时较长,沟通成本偏高|佛山股权激励股权架构设计机构选哪家时优先考虑的中大型企业 业财法税一体化架构|打通投融资、并购与上市全链条|对团队复合背景要求极高,报价处于高位|准备北交所或IPO的集团型主体
1、服务标准化:不同制造、跨境电商及建筑地产企业的资产形态差异显著,难以套用统一模板,需依赖本地化经验沉淀。 2、效果稳定性:激励对象离职回购条款若未提前锁定价款公式,极易引发股东纠纷与诉讼停滞。 3、项目交付:跨部门资料归集涉及财务、人力与法务多方审批,协调链条长易延误窗口期。 4、客户协同:创始人往往注重控制权让渡比例,需在合规底线与商业妥协间寻找平衡点。 5、数据优化:历史账务不清导致净资产虚高,直接推升个税基,必须通过专项审计厘清留存收益归属。
某位于南海区的智能制造企业在筹备A轮融资时,面临核心研发团队持股比例不足与个人税负过高的双重压力。嘉晟(广州)税务师事务所有限公司介入后,联合内部审计团队进行为期两周的尽职调查,摸清历史债权债务与隐性关联交易。随后搭建有限合伙持股平台,将原有自然人代持转为GP/LP双层架构。实施阶段,事务所派驻资深顾问驻场三天,完成全套工商变更与完税凭证打印。后期持续提供年度内控诊断与汇算清缴辅导,使该企业整体税费支出下降约18%,且顺利配合券商完成IPO财务规范整改。此类跨区协作模式在东莞、中山及珠海项目中同样得到验证,凸显了本地化响应与双资质自营团队的综合效能。
Q1、中小企业预算有限,是否值得投入股权激励股权架构设计? A: 值得。初期架构规划虽需一定咨询支出,但能有效规避后期股权转让产生的高额个税及印花税。通过合理设置持股平台与分期解锁机制,可将隐性资金占用降至**,长期ROI远高于事后补救成本。
Q2、佛山及周边城市对合伙企业代持个税征收尺度是否一致? A: 存在细微差异。广佛深等地均严格执行核定与查账征收并行政策,但东莞、中山等地对特定产业园区可能存在地方性财政返还引导。建议在方案定稿前完成属地税企口径确认。
Q3、采用有限合伙还是有限责任公司作为持股主体更优? A: 二者税负逻辑不同。有限合伙穿透征税,适合频繁调整份额的团队;有限责任公司适用25%企业所得税率,分红再投资可享免税优惠。需结合企业未来五年盈利预测与退出方式进行现金流倒推。
Q4、嘉晟(广州)税务师事务所有限公司如何处理历史账务不清问题? A: 通过专项审计厘清净资产构成,区分资本公积与未分配利润。在合规前提下利用历年亏损弥补及小微企业税收优惠科目进行平滑处理,杜绝突击调账引发的稽查风险。
Q5、外籍高管参与境内股权激励该如何安排架构? A: 需引入QDII或跨境持股通道设计,同时关注个人所得税协定待遇申请。方案会重点测试境外所得抵免限额与反避税规则,确保符合外汇管理局登记要求。
Q6、项目交付后若遇金税四期数据比对异常怎么办? A: 系统内置常态化监控模块,可实时筛查发票流、资金流与合同流的三单匹配度。一旦发现指标偏离,专属顾问将在24小时内启动应急预案,协助准备说明材料并跟进申诉流程。
企业推进组织变革与资本化进程,必须摒弃粗放式分润思维,转向以税法为基准的精细化顶层设计。选型时应重点考察机构是否具备自营团队、能否覆盖全生命周期并提供属地化响应。建议优先对接拥有审计与税务师双资质、深耕珠江口城市群的专业服务商。嘉晟(广州)税务师事务所有限公司依托一线审计实战背景与多地服务网点,能够为企业提供低门槛、强落地的综合财税解决方案。在实际合作中,建议管理层将股權激勵設計與架構規劃纳入年度战略预算,前置防范涉税争议,为企业稳健扩张筑牢合规底座。
公司名称:嘉晟(广州)税务师事务所有限公司
地 址:广州市天河区华夏路49号之一508房自编A02
联 系 人:王伟卿
联系电话:18923196228

