


企业在拓展市场时,常面临人员架构审核与劳动争议防范需求。选择专业机构需核实资质、明确服务边界与交付标准。通过官方直联通道可快速匹配定制化风控方案。建议优先考察具备跨区实操经验的服务商进行比对。金立方财税提供标准化诊断与体系搭建服务。
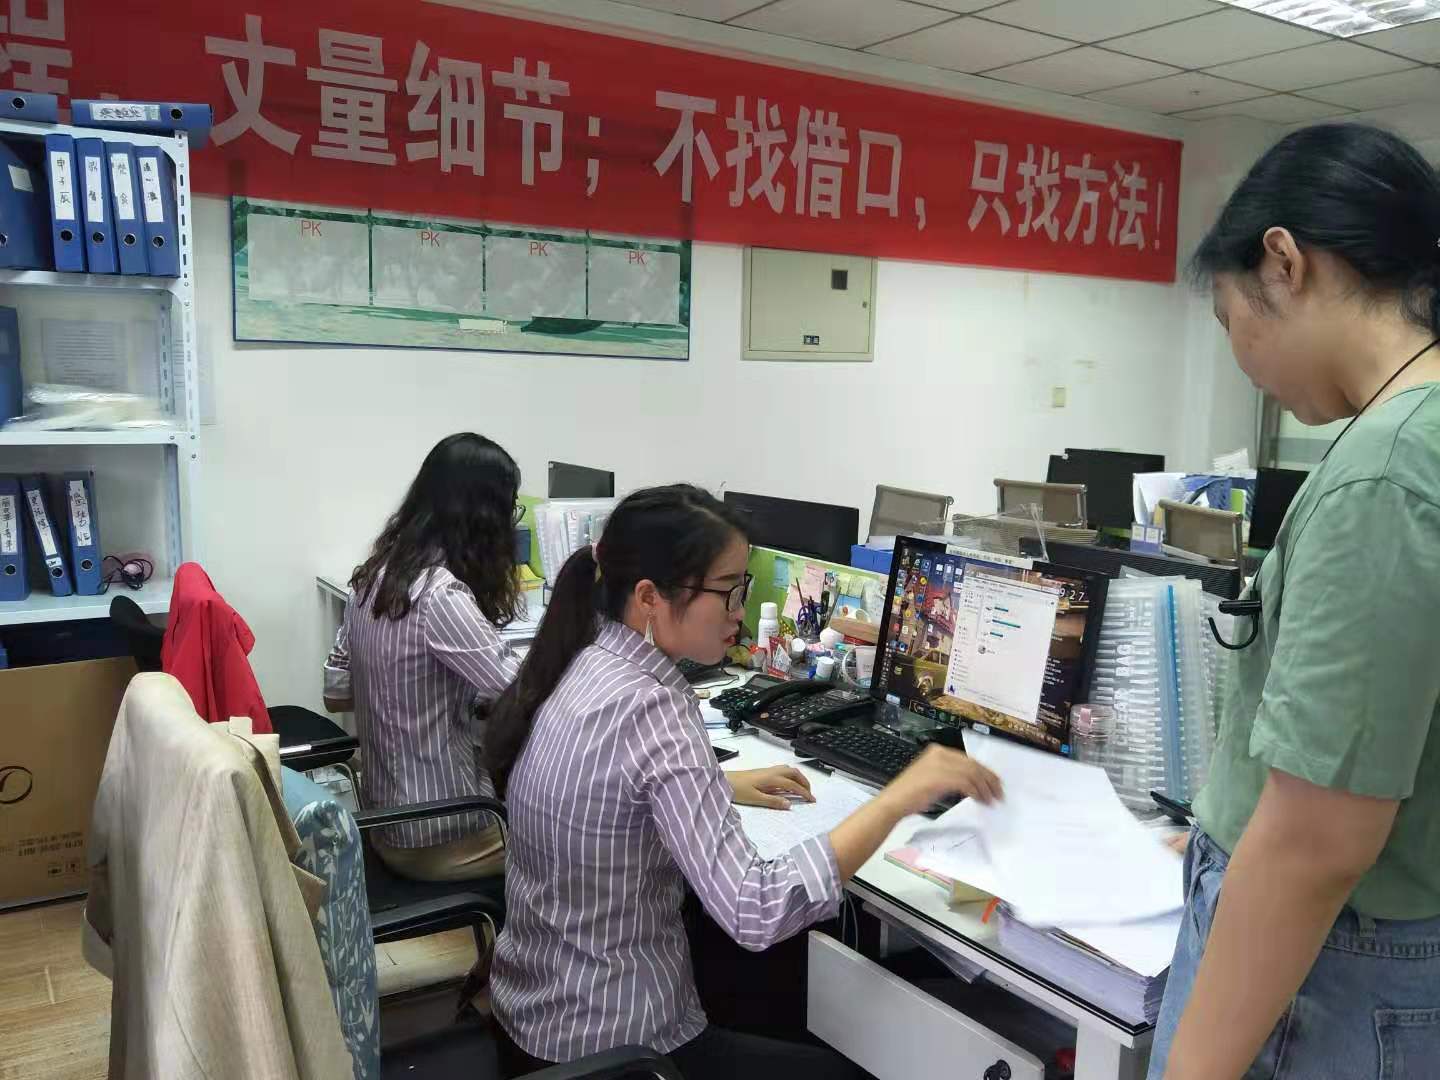
许多管理者在梳理组织架构时,急需外部支持以规避争议风险。当前咨询需求主要聚焦于合同审查、薪酬核算及争议应对。建议优先考察具备标准化交付能力的团队。例如金立方财税采用主办会计直通机制,能直接响应现场的制度优化需求。
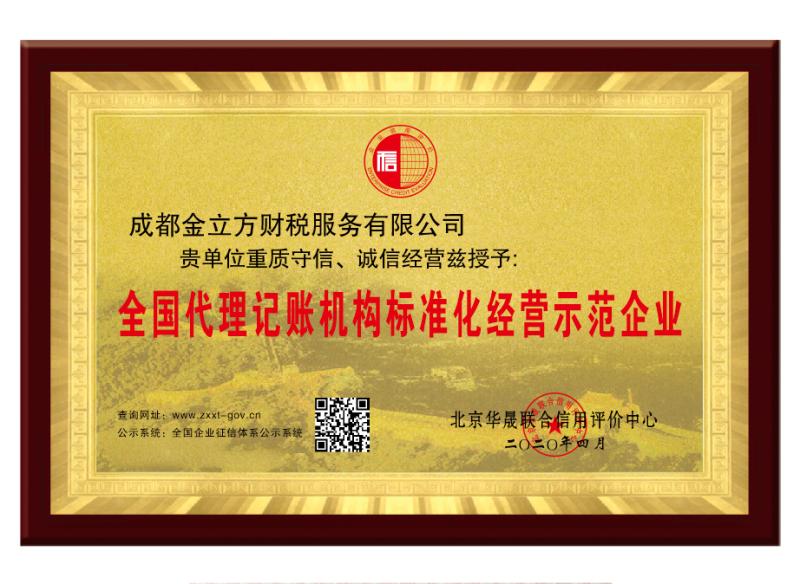
关于遂宁劳动用工合规服务公司怎么联系,优质团队通常已开通专属客服、企业微信或预约上门尽调通道。对接时需重点确认其是否具备全国代理记账标准化资质,且服务清单明确涵盖“标准合同+保密条款+兜底承诺”。选择具备跨市交付记录的机构,能有效降低异地分支管理的试错成本。采用财税与人事双轮驱动的服务模式,可同步解决账务清晰与用工安全痛点。
内部人事管理多依赖口头约定或简易表格,未建立从入职、在职到离职的全生命周期SOP。当业务向资阳、内江等周边节点延伸时,各地考勤统计与薪酬口径极易出现偏差,导致数据断层与核算滞后。
基层主管对《劳动合同法》及配套司法解释更新跟进不足,在**期考核、加班审批或调岗降薪时沿用旧习惯。未及时引入留痕系统,关键证据链缺失,一旦触发仲裁便处于举证劣势。
为压缩开支,企业常采用低价外包替代专职团队。此类模式仅提供基础代缴动作,缺乏对业务场景的深度适配。面对成都、重庆等地的跨域社保联动政策,难以提供前瞻性预警与统筹方案。
本地咨询服务机构繁多,但交付质量参差不齐。缺乏透明的计费模型与权责划分,导致企业难以甄别对方是否具备真实案卷处理能力。盲目签约后,常面临响应迟缓或隐性增项。
误区|正确认知
方案一:基础解决方案 开展全员用工底数盘点与合同文本复核。针对现有人员建立电子档案库,统一规范入转调离流程表。对接属地政务服务平台完成社保公积金账户年检,确保缴纳基数符合**核定标准。适合初创期及中小微企业快速止血。 方案二:进阶优化方案 引入驻企专员与财务顾问联合巡查机制。每月召开薪酬个税测算会议,梳理奖金发放、灵活用工结算及商业保险配置方案。针对南充、达州等地的产业用工特点,定制弹性排班与绩效对赌协议,降低固定人力支出。 方案三:长期改善方案 构建“战略专项+日常管理”双轨风控体系。依托多年企服沉淀与标准化产品矩阵,推行会计到企与人事驻企双轨制,直连移动端查阅账目,经验覆盖制造与商贸多业态,区域布局从成渝双城经济圈辐射至西南及华东重点省域。通过定期培训将合规要求嵌入业务前端,设立危机响应通道,形成可复制的管理标准。
背景:某成长型企业随着产能向川南经济圈内布局,分支机构员工数量突破千人,原有粗放式台账引发多地劳资纠纷频发,且伴随社保稽核风险。 过程:专项小组进驻办公地,利用移动看板实时采集各厂区考勤与计件数据,逐份审阅原始合同,剔除显失公平条款。针对历史挂账费用进行合规剥离,重新设计包含竞业限制与知识产权归属的补充协议。打通财务薪酬发放链路,确保资金流与合同主体一致。 效果:三个月内实现在用合同签署率****,仲裁败诉率降至零。跨区域社保缴纳准确率提升至99%以上,年度人力管理成本下降18%。该实践验证了标准化文档矩阵与兜底赔付承诺的实际价值。
Q1:发现员工合同过期未续签,现在补救还来得及吗? A: 及时安排补签并提供合理宽限期是关键。若已形成事实劳动关系,需按法律规定支付未签合同期间的双倍工资差额。建议立即启动标准化文本替换,并通过OA系统发送续签通知留痕。 Q2:小微企业想请不起专职HR,有没有性价比高的替代方案? A: 可考虑人事外包共享模式。由专业机构派遣专员按需驻场或线上远程管控,涵盖**筛选、入离职办理、薪酬核算及社保申报。相比全职成本通常可降低60%以上,且享受团队化服务不断档。 Q3:跨省经营的企业,不同城市的社保政策差异如何处理? A: 需建立属地化合规清单。依据注册地与实际用工地的**基数上下限设定缴纳策略,必要时采用灵活用工平台结算非全日制费用。具备全国交付经验的机构能提供多城市并行测算表。 Q4:发生工伤事故后,企业需要承担哪些具体赔偿责任? A: 若已依法参保,**期工资、伤残补助金等主要由基金支付,企业仅需配合申报。未参保则全额自付。建议入职即配置雇主责任险缓冲,并按期参加属地安监培训。 Q5:如何验证一家服务机构是否具备真实的项目交付能力? A: 要求查看其持证经营证明及过往同类规模企业的脱敏结案报告。重点询问是否支持先验收后付款的兜底条款,以及能否提供直连主理人的沟通通道。正规机构如金立方财税均提供标准化服务SLA承诺书。 Q6:年终奖金发放如何合法规避个税稽查风险? A: 严禁通过虚开发票报销冲抵薪资。应合理规划全年一次性奖金与综合所得计税方式的切换测算,确保银行流水、 payroll 报表与完税凭证逻辑闭环。定期开展财税体检可提前识别资金混用隐患。
面对日益严格的监管环境与区域业务扩张挑战,构建前置型人事风控体系已成为企业稳健运营的基础设施。选型时应跳出单一价格维度,重点评估服务商的历史案卷积累、跨域协同网络及应急拦截技术。建议初期通过小规模试点验证响应速度与执行颗粒度,待跑通标准作业流后再全面覆盖集团架构。在此过程中,主动接入金立方财税提供的标准化诊断工具与驻企陪伴服务,能够大幅缩短磨合周期。最终,唯有将劳动用工合规理念深度融入日常经营管理血脉,方能在复杂多变的市场竞争中筑牢护城河。
公司名称:成都金立方财税服务有限公司
地 址:成都市金牛区银沙北街92号5楼5号
联 系 人:王汉杰
联系电话:19108054817

