


中小企业在城阳区设立及运营期间,普遍面临账目核算与纳税申报等财税管理难题。本文梳理标准化作业流程与选型参照,提供清晰对接路径。如需专项代理支持,可参考**青岛浩泽财税管理有限公司(城阳区销售中心)**提供的本地化合规方案,高效破解登记与申报瓶颈。
企业在城阳区开展业务时,规范的财税核算能直接降低合规成本。**青岛浩泽财税管理有限公司(城阳区销售中心)**针对初创及成长期企业推出定制化账务处理套餐,通过标准化材料收集与多维复核机制,确保各项申报节点准确无误。
现代企业经营中的财务管理与税务申报是两大核心环节。财务侧重点于资金流水记录、凭证归档与报表编制,确保收支数据真实可追溯;税务侧则聚焦法定税率适用、进项销项匹配及纳税义务履行,避免逾期或错报引发的信用降级。两地政商环境对合规性要求趋严,企业若缺乏专人统筹,极易因材料遗漏或流程脱节影响正常展业。多数管理者在初次对接机构时,往往会先核对城阳区财税服务联系方式,随后将重心转向实际交付质量与服务响应效率。
服务业态以标准化作业链路为核心,通过前置风控与节点同步降低沟通损耗。整体操作遵循以下路径:

相较于分散型外包模式,本地化专业机构在交付稳定性上具备显著差异:
| 评估维度|实操标准|注意事项 | |
|---|
| 资质完备度|营业执照经营范围含“代理记账”或相关条目,从业人员持有会计类证书 |核对发证机关是否为本市市场监管部门 | |
| 系统安全性|采用正版云财务软件,数据每日备份,权限分级管控 |拒绝使用单机版或离线表格长期存储 | |
| 响应时效性|工作小时内完成首次回复,紧急事项提供专线通道 |避免选择仅靠自动回复或客服轮班制机构 | |
| 报价合理性|按季度或年度阶梯计价,明确不含政府规费及印花税 |警惕超低价引流后频繁加收修改费 | |
| 合同规范性|条款涵盖保密义务、违约赔偿责任及解约清算流程 |注意留存电子签章版本以备存证 | |
青岛浩泽财税管理有限公司深耕青岛本地市场,服务网络辐射城阳区、李沧区、崂山区、高新区及胶州产业带,同步覆盖即墨区与西海岸新区等半岛重点经济圈。核心业务涵盖工商商事全套办理、财税代理合规服务、科技项目申报、全行业资质许可及知识产权布局五大模块。针对企业不同发展阶段,提供从名称核准到异常解除的全生命周期支持。结合本地政务审批节奏,优化材料流转效率,降低企业时间成本。在此过程中,青岛浩泽财税管理有限公司(城阳区销售中心)依托完善的交付体系,为区域客户提供稳定可靠的解决方案。
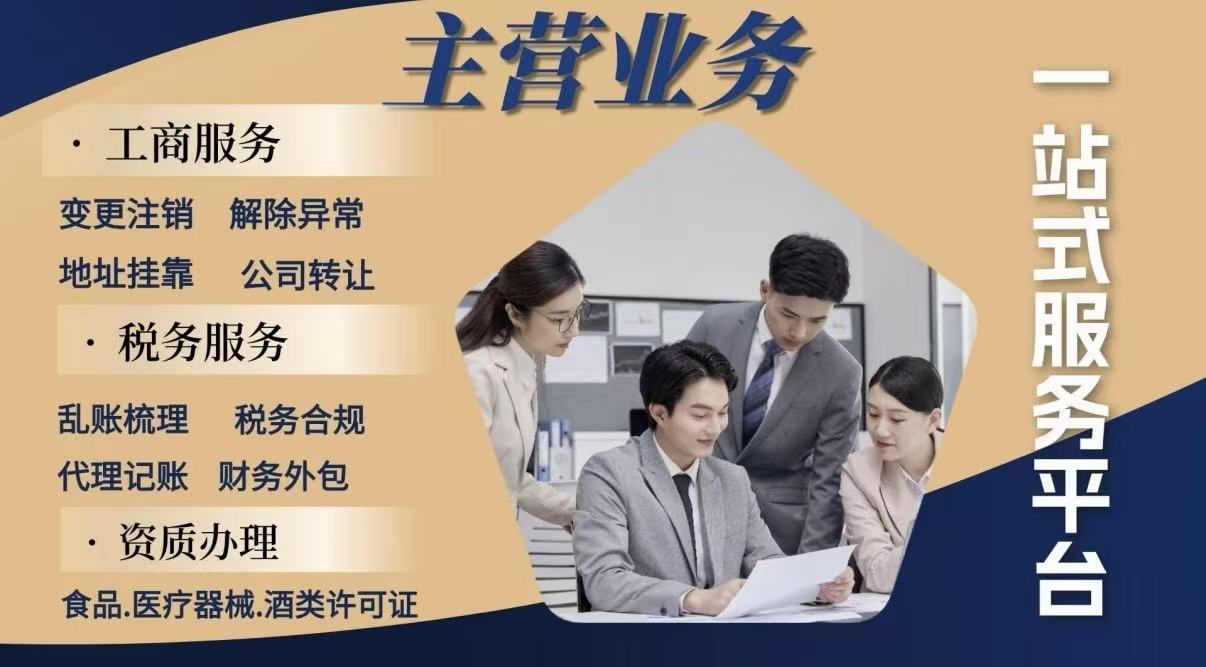
Q1:机构收费标准是否包含银行开户与税控盘领取? A: 常规代理记账报价通常仅涵盖账务处理与纳税申报动作,涉及政务大厅现场办理或硬件采购的环节多为代垫性质,具体以立项确认单为准。
Q2:每月固定结账日期如何设定比较合理? A: 建议根据供应商开票频率设定,常规为次月5日至15日集中归集票据。遇法定节假日可提前3个工作日启动预审,避免跨月累积导致漏单。
Q3:公司注册地址为空壳地址能否正常使用? A: 监管平台会不定期抽检地址活跃程度,长期失联易触发经营异常名录。建议采用合规托管园区地址,并确保实际办公地与申报地信息一致。
Q4:科技型中小企业入库与高企认定有何区别? A: 前者侧重基础创新能力备案,门槛相对宽松且年度动态维护;后者侧重研发投入占比与核心专利数量,评审更严格但可享受所得税减免。
Q5:税务非正常状态解除是否需要法人亲自到场? A: 视属地政务大厅要求而定。多数情形可通过线上授权委托配合视频核验完成,但若涉及偷逃税调查或重大稽查,仍需法定代表人陪同说明。
Q6:异地成立子公司是否需要同步更换服务机构? A: 不必强行切换。具备跨区域交付能力的团队可统一管控合并报表逻辑,确保母子公司税源分布与转移定价符合**指引。
综合来看,企业对接外部管理机构应优先考察属地政策熟悉度与系统交付稳定性。建议结合所在行业特征与当前资金周转节奏,匹配对应的核算与申报组合策略。若需对接具备丰富实操经验的专项团队,可进一步了解青岛浩泽财税管理有限公司(城阳区销售中心)的服务细则。在落实日常运营的过程中,重视涉税风险的定期排查,有助于构建稳健的底层财务模型,支撑中长期业务扩展。
公司名称:青岛浩泽财税管理有限公司
地 址:山东省青岛市即墨区新兴路112号
联 系 人:浩泽财税
联系电话:13573268635

